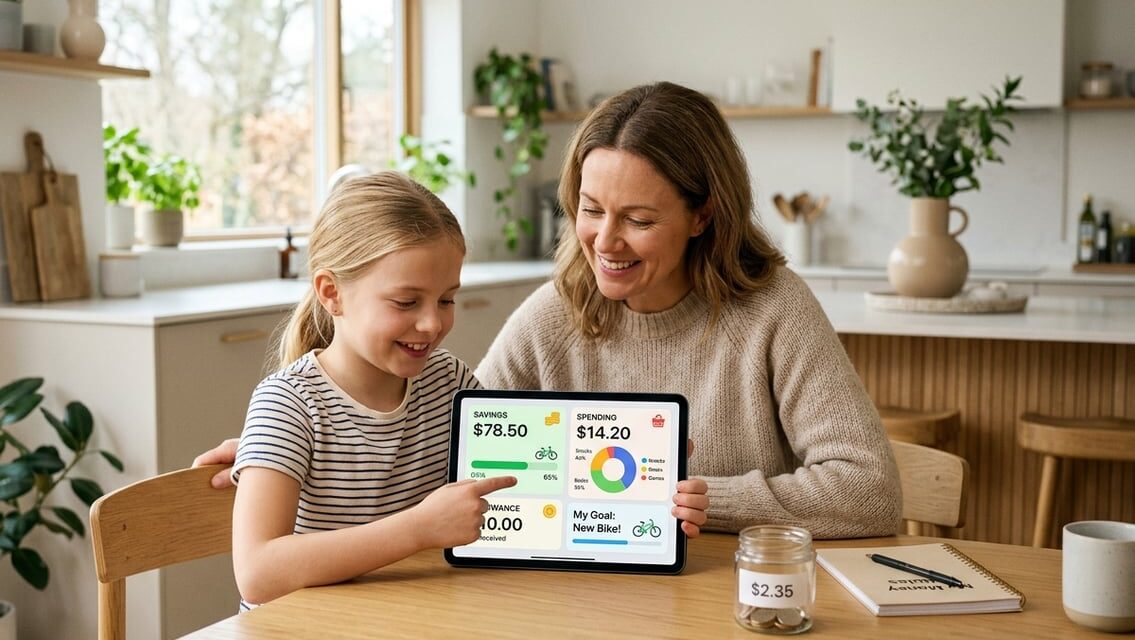
At forstå lommepenge og økonomi kan være svært for børn, hvis de aldrig får mulighed for at øve sig i praksis. En lommepenge-app giver dit barn et digitalt overblik over egne penge, gør det muligt at sætte mål og lærer dem grundlæggende økonomiforståelse på en enkel måde.
Mange forældre oplever, at kontanter forsvinder sporløst, eller at det er svært at følge med i, om aftalte opgaver bliver udført til tiden. En app løser dette ved at samle alt ét sted, så du kan følge med i dit barns forbrug og opsparing direkte fra din telefon.
I denne artikel gennemgår vi, hvordan disse apps fungerer, hvilke funktioner du bør se efter, og hvordan du vælger den løsning, der passer bedst til din familie.
Sådan vælger du den rigtige løsning
Den bedste app afhænger af barnets alder, hvor selvstændigt det er, og hvilke funktioner du som forælder har brug for til at følge med i økonomien. Nedenfor gennemgår vi de vigtigste faktorer, du bør overveje.
Alder og barnets behov
Et barn på 6-8 år har brug for noget helt andet end en teenager på 14-16 år. De yngste børn har typisk brug for en enkel visning med tydelige tal og måske et system med stjerner eller point for udførte opgaver.
Ældre børn og teenagere efterspørger ofte mere selvstændighed, herunder:
- Mulighed for at overføre penge til venner
- Et fysisk eller virtuelt betalingskort
- Adgang til at spare op til konkrete mål
- Simpel indsigt i eget forbrug over tid
Vælg en app, der kan vokse med barnet. Nogle løsninger tilbyder forskellige niveauer, så funktionerne automatisk tilpasses, når barnet bliver ældre.
Funktioner til forældre og barn
Som forælder skal du kunne holde overblik uden at skulle blande dig i hver eneste transaktion. Se efter apps, der giver dig mulighed for at sætte grænser, godkende større køb og modtage notifikationer ved usædvanlig aktivitet.
Følgende funktioner er værd at prioritere:
| Funktion | Hvorfor det er relevant |
|---|---|
| Automatisk lommepenge | Sparer dig for at huske manuelle overførsler |
| Opsparingsmål | Lærer barnet at planlægge økonomi |
| Forældrekontrol | Giver dig mulighed for at begrænse forbrug |
| Transaktionshistorik | Skaber gennemsigtighed for begge parter |
Tjek også, om appen kræver et månedligt gebyr, og om det står i forhold til de funktioner, du faktisk får brug for.
Opsætning, konti og daglig brug
At komme i gang med en lommepenge-app kræver, at du opretter en forældrekonto, tilknytter dit barns profil og fastlægger faste beløb. Herefter kan I begge følge med i saldo og transaktioner direkte i appen.
Oprettelse af forældreadgang
Du starter med at downloade appen og oprette en profil med dit navn, telefonnummer og e-mailadresse. De fleste apps kræver, at du bekræfter din identitet via NemID/MitID eller et bankkort, før du kan oprette børnekonti.
Når din profil er verificeret, tilføjer du dit barn ved at indtaste navn og fødselsdato. Nogle apps giver mulighed for at tilknytte flere børn under samme forældrekonto, hvilket er praktisk, hvis du har mere end ét barn.
Du bestemmer selv, hvilke rettigheder barnet får – for eksempel om det kan overføre penge til andre eller kun bruge et tilknyttet betalingskort. Adgangen kan ændres eller lukkes, hvis behovet ændrer sig.
Tildeling af ugentlige beløb
Du fastsætter et fast ugentligt eller månedligt beløb, som automatisk overføres til barnets konto på en valgt dag. Beløbet kan justeres løbende, alt efter alder og behov.
Typiske beløb for børn i forskellige aldre:
- 6-9 år: 20-40 kr. om ugen
- 10-13 år: 40-70 kr. om ugen
- 14-17 år: 70-150 kr. om ugen
Nogle apps giver dig mulighed for at koble beløb til opgaver i hjemmet, så barnet kun modtager pengene, hvis en aftalt opgave er udført. Du kan også indstille ekstra engangsbeløb ved særlige lejligheder som fødselsdage.
Overblik over saldo og forbrug
Appen viser løbende barnets saldo og en liste over gennemførte køb eller overførsler. Du kan se, hvor og hvornår pengene er brugt, hvilket giver dig indsigt i barnets forbrugsmønster.
De fleste apps sender notifikationer, hver gang der sker en transaktion, så du undgår at skulle tjekke manuelt. Nogle løsninger tilbyder også grafer eller kategorisering af udgifter, for eksempel i mad, tøj eller underholdning.
Du kan typisk sætte en øvre grænse for, hvor meget barnet må bruge på én gang, eller blokere bestemte typer køb. Det giver dig kontrol uden at skulle godkende hver enkelt transaktion manuelt.
Sikkerhed og privatliv
En lommepengeapp håndterer følsomme oplysninger om dit barn og dine bankforhold, så det er afgørende, at du forstår, hvordan appen godkender betalinger, og hvordan dine data beskytes.
Godkendelse af betalinger
Du bevarer kontrollen over hver transaktion, da de fleste apps kræver din godkendelse, før penge overføres til dit barns konto.
Godkendelsen foregår typisk via:
- Fingeraftryk eller Face ID på din telefon
- PIN-kode knyttet til appen
- To-faktor-godkendelse ved større beløb eller nye modtagere
- Push-notifikationer, der kræver dit aktive samtykke, før en betaling gennemføres
Du kan ofte sætte grænser for, hvor meget dit barn må bruge dagligt eller ugentligt uden yderligere godkendelse fra dig. Nogle apps giver dig mulighed for at blokere bestemte butikker eller kategorier, som gaming eller voksenindhold. Du modtager typisk en notifikation, hver gang der forsøges gennemført en betaling, så du kan gribe ind med det samme, hvis noget virker forkert.
Beskyttelse af personoplysninger
Dine og dit barns personoplysninger, herunder navn, cpr-nummer og kontonumre, skal behandles i overensstemmelse med GDPR-reglerne, når du bruger en lommepengeapp.
Du bør kontrollere, at udbyderen krypterer data både under overførsel og opbevaring. Se efter oplysninger om, hvor data lagres, og om appen deler information med tredjeparter til markedsføring.
Vigtige punkter at tjekke:
| Element | Hvad du skal se efter |
|---|---|
| Kryptering | 256-bit SSL/TLS-standard |
| Datalagring | Servere inden for EU/EØS |
| Tredjepartsdeling | Klar afvisning i privatlivspolitikken |
| Sletning af data | Mulighed for at slette konto og data permanent |
Du har ifølge GDPR ret til at få indsigt i, hvilke data der er registreret om dit barn, og du kan kræve dem slettet, hvis I stopper med at bruge appen.
For forældre, der vil skabe overblik over børnenes penge, kan mere inspiration til hjemmet også handle om små digitale vaner, der gør hverdagen mere struktureret.
Læring om økonomi i familien
En lommepenge app kan gøre det lettere for dig at tale om penge derhjemme og give dit barn konkrete redskaber til at forstå værdien af opsparing og forbrug. Ved at inddrage barnet i beslutninger om penge skaber du grundlaget for gode vaner, som det kan bruge resten af livet.
Opsparing til mål
Mange apps giver dit barn mulighed for at oprette specifikke spareplaner, for eksempel til et nyt spil eller en cykel. Barnet kan se fremskridtet visuelt, ofte som en søjle eller procentangivelse, hvilket gør det lettere at forstå sammenhængen mellem tid, indsats og resultat.
Du kan sætte delmål sammen med barnet og aftale, hvor stor en del af lommepengene der skal gå til opsparing. Nogle apps giver dig mulighed for at indstille automatiske overførsler til en separat “sparegris”-funktion.
Det skaber en direkte kobling mellem ønsket og den økonomiske indsats, der kræves for at nå det. På den måde lærer barnet, at større mål kræver tålmodighed og planlægning frem for impulskøb.
Samtaler om ansvarligt forbrug
Appen giver dig et konkret udgangspunkt for at tale om, hvordan penge bruges fornuftigt. Du kan gennemgå barnets transaktionshistorik sammen og spørge ind til, hvorfor bestemte køb blev prioriteret.
Nogle apps har indbyggede kategorier, som mad, tøj eller fritid, hvilket gør det nemmere at diskutere forbrugsmønstre konkret. Du kan bruge disse data til at stille spørgsmål som:
- Var dette køb nødvendigt, eller var det impulsivt?
- Kunne pengene være brugt bedre et andet sted?
- Hvordan påvirker dette forbrug opsparingen til det langsigtede mål?
Ved at have disse samtaler jævnligt, frem for kun når problemer opstår, opbygger du en åben dialog om økonomi. Det gør det lettere for barnet at spørge om råd, når det står over for større økonomiske beslutninger senere i livet.