Mange forældre spekulerer på, hvor meget lommepenge deres barn bør få, og hvornår man skal starte. Der findes ingen lovbestemt sats, men de fleste eksperter anbefaler at give lommepenge ud fra barnets alder, typisk fra omkring 6-7 årsalderen.
Beløbets størrelse afhænger af flere faktorer, herunder din families økonomi, barnets ansvarsniveau og hvad pengene skal dække. Nogle forældre knytter lommepenge til huslige pligter, mens andre giver et fast beløb uden betingelser.
I denne artikel kan du læse om, hvordan du fastsætter et passende beløb, hvilke fordele lommepenge kan give dit barn, og hvordan du bruger dem som et redskab til at lære om økonomi og ansvar.
Hvornår børn er klar til egne penge
Der findes ikke én bestemt alder, der passer til alle børn. Du bør i stedet kigge på konkrete signaler hos dit barn og bruge alderstrin som en løs rettesnor.
Tegn på ansvar og forståelse
Dit barn viser typisk sin parathed gennem adfærd, ikke gennem alder alene. Se efter disse tegn:
- Barnet kan vente på en ønsket ting i stedet for at kræve den med det samme
- Barnet forstår, at penge er begrænsede og ikke bare “kommer fra en automat”
- Barnet kan sortere sine ting og holde styr på ejendele uden konstant påmindelse
- Barnet viser interesse for at tælle, sammenligne priser eller spare op til noget
Hvis dit barn allerede beder om at få lov til at betale selv i butikken, er det ofte et klart signal. Du kan også lægge mærke til, om barnet reagerer fornuftigt, når penge er brugt op — bliver det ked af det, men accepterer situationen, eller bliver det vredt og kræver mere med det samme?
Alder som vejledende udgangspunkt
Selvom modenhed varierer, kan du bruge følgende som en generel rettesnor:
| Alder | Typisk niveau |
|---|---|
| 5-6 år | Forstår grundlæggende, at ting koster penge |
| 7-9 år | Kan håndtere en lille kontantbeholdning og simple valg |
| 10-12 år | Klar til fast lommepenge og egen opsparing |
| 13+ år | Kan håndtere større beløb og eventuelt en ungdomskonto |
Du kender dit barn bedst, så brug tabellen som udgangspunkt frem for en fast regel. Et barn på 8 år, der viser stor selvkontrol, kan sagtens være klar før et barn på 10 år, der stadig kæmper med impulskøb.
Har barnet lyst til at spare op til flere idéer til teknologi og gadgets, kan en fast lommepengeordning gøre det lettere at planlægge køb og prioriteter.
Sådan fastsætter familien et passende beløb
Beløbets størrelse afhænger af barnets alder, familiens økonomi og hvad pengene skal bruges til. Du kan tage udgangspunkt i vejledende satser, men det er dit ansvar at tilpasse beløbet til jeres konkrete situation.
Ugentlig eller månedlig udbetaling
For yngre børn under 10 år er ugentlig udbetaling ofte en god løsning, da det giver en kortere ventetid og gør det lettere at forstå sammenhængen mellem opgaver og penge.
Fra omkring 10-12 års alderen kan du med fordel skifte til månedlig udbetaling. Det træner barnet i at fordele et større beløb over længere tid, hvilket ligner de vilkår, de senere møder som voksne.
Vælg en fast dag, hvor lommepengene bliver udbetalt – for eksempel hver fredag eller den 1. i måneden. Konsistens er afgørende, da uregelmæssig udbetaling underminerer barnets mulighed for at planlægge sit forbrug.
Beløb efter alder og familiens økonomi
Der findes ingen lovfæstede satser for lommepenge i Danmark, men mange familier bruger tommelfingerregler baseret på alder. Et almindeligt udgangspunkt er:
- 6-9 år: 20-40 kr. om ugen
- 10-12 år: 50-100 kr. om ugen
- 13-15 år: 200-400 kr. om måneden
- 16-18 år: 400-800 kr. om måneden
Disse beløb skal ses som vejledende og bør justeres efter jeres husstandsøkonomi. Hvis budgettet er stramt, er det bedre at give et lavere, men fast beløb frem for et højere beløb, du ikke kan opretholde over tid.
Du bør også overveje, om barnet har andre indtægter, som fritidsjob eller gaver fra bedsteforældre, da det kan påvirke, hvor meget I vælger at give i lommepenge.
Hvad beløbet skal dække
Definér klart, hvad lommepengene skal dække, så både du og barnet har samme forventninger. Typisk dækker lommepenge:
- Slik og snacks
- Underholdning som biograf eller spil
- Mindre personlige ønsker, fx merchandise eller tilbehør
For større børn og teenagere kan du udvide ansvaret til at omfatte tøj, transport eller mobilabonnement. Det giver dem erfaring med at prioritere mellem faste udgifter og impulskøb.
Undgå at lade lommepenge dække nødvendigheder som skoletaske eller vintertøj, da det kan skabe usikkerhed om, hvorvidt basale behov er dækket af familien eller af barnets egen opsparing.
Gode rammer for opsparing og forbrug
Klare regler for, hvad lommepengene skal dække, giver dit barn et solidt udgangspunkt for at håndtere penge fornuftigt. Med faste aftaler om fordeling, ekstraudgifter og selvstændige valg lærer dit barn gradvist at tage ansvar for egen økonomi.
Fordeling mellem forbrug, opsparing og gaver
Du kan hjælpe dit barn med at opdele lommepengene i tre kategorier: forbrug, opsparing og gaver. En almindelig fordeling kan se sådan ud:
- Forbrug (60%) – til slik, spil eller andre småindkøb
- Opsparing (30%) – til større ønsker som en cykel eller elektronik
- Gaver (10%) – til fødselsdage eller julegaver til familie og venner
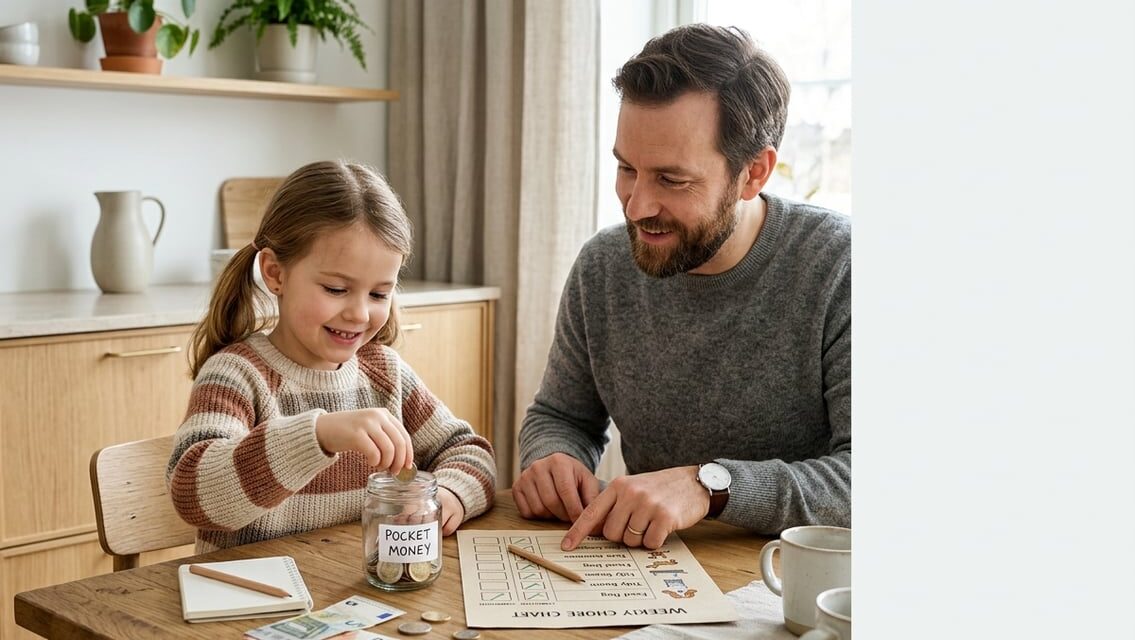
Du kan bruge tre fysiske sparegrise eller separate konti, så dit barn visuelt kan se, hvordan pengene fordeler sig. Denne struktur gør det lettere for dit barn at forstå, at penge har forskellige formål, og at opsparing kræver tålmodighed.
Aftaler om ekstra udgifter
Du bør aftale på forhånd, hvilke udgifter der dækkes af lommepengene, og hvilke du selv betaler. Tøj, skoleudflugter og fritidsaktiviteter hører typisk til dit ansvar som forælder.
Til gengæld kan dit barn selv betale for ekstra sodavand, biografbilletter med venner eller nye computerspil. Skriv gerne aftalen ned, så I begge kender rammerne.
Det forhindrer diskussioner, når dit barn beder om penge til noget, der egentlig allerede er dækket. Klare linjer skaber tryghed for både dig og dit barn.
Læring gennem egne valg
Du lærer dit barn mest ved at lade det selv træffe beslutninger om lommepengene – også når det betyder fejlkøb. Hvis dit barn bruger alle pengene på en fredag og ikke har noget tilbage til weekenden, er det en naturlig konsekvens, du ikke behøver at rette op på.
Undgå at give ekstra lommepenge, når kassen er tom før tid. Dit barn husker bedre en oplevet konsekvens end en formaning fra dig.
Over tid udvikler dit barn en fornemmelse for værdien af penge og bliver bedre til at planlægge fremad.